Приостановка взыскания (коронавирусная инфекция)
Содержание:
- Кому спишут налоги за II квартал 2020 года
- 7. Как перейти на другой режим с вмененки?
- 6. Сколько налогов придется платить?
- Нормативное регулирование
- Учет в 1С
- Новые сроки уплаты фиксированных взносов ИП за себя
- Выплаты по 12 130 руб. от государства и что еще положено ИП в коронавирус
- Кто на нее вправе претендовать, кому рассрочку не дадут
- Для кого действует отсрочка по налогам в России?
- 4. Вид деятельности влияет на переход с ЕНВД на другие режимы?
- Как будут проходить контрольные мероприятия по налогам в связи с коронавирусом
- Какие меры принимаются для поддержки бизнеса в связи с эпидемией
- Куда обращаться за рассрочкой по налогам
- Какие отрасли попали в перечень наиболее пострадавших от коронавируса
- Льготы для ИП и МСП в период пандемии
- Заполняем декларацию
- Как разобраться, какие льготы положены именно вам за 3 шага
Кому спишут налоги за II квартал 2020 года
В соответствии с принятым законом от уплаты налогов за II квартал 2020 года освобождены следующие субъекты предпринимательской деятельности:
- организации, включенные в реестр МСП и осуществляющие деятельность в отраслях российской экономики, в наибольшей степени пострадавших от новой коронавирусной инфекции (перечень пострадавших отраслей российской экономики был утв. постановлением Правительства РФ от 03.04.2020 № 434);
- индивидуальные предприниматели, осуществляющие деятельность в отраслях российской экономики, в наибольшей степени пострадавших от новой коронавирусной инфекции;
- организации, включенные в реестр социально ориентированных некоммерческих организаций, которые с 2017 года являются получателями государственных грантов и субсидий;
- централизованные религиозные организации.
В целях освобождения от налогов централизованные религиозные организации обязаны до 20 июня 2020 года представить в электронной форме сведения (с указанием ИНН) об организациях, входящих в их структуру, и о НКО, учредителями которых они являются.
Организации и предприниматели признаются работающими в наиболее пострадавшей отрасли, если этот вид деятельности указан в качестве основного в ЕГРЮЛ (ЕГРИП) на 1 марта 2020 года.
Все вышеперечисленные субъекты будут освобождены не от всех налогов, уплачиваемых за II квартал 2020 года. НДС и НДФЛ придется платить на общих основаниях. Освобождение по этим двум налогам не применяется.
7. Как перейти на другой режим с вмененки?
Проще всего перейти на общий режим налогообложения. Можно ничего не делать, вас по умолчанию на него переведут. Если вы совмещали ЕНВД с УСН и в 2021 году хотите остаться на УСН, тоже никаких действий не потребуется.
-
Чтобы перейти с нового года с ЕНВД на патентную систему налогообложения (ПСН), предпринимателю необходимо подать заявление по форме № 26.5-1 либо по форме, рекомендуемой ФНС России в приложении к письму от 18.02.2020 № СД-4-3/2815@ не позднее 31.12.2020 (письмо ФНС России от 09.12.2020@ № СД-4-3/20310@).
-
Чтобы перейти с ЕНВД на упрощенку с 1 января 2021 года, подайте в налоговую инспекцию по месту нахождения организации (по месту жительства ИП) уведомление по форме № 26.2-1 до 31 декабря 2020 года включительно. В уведомлении указывается выбранный объект налогообложения «доходы» или «доходы минус расходы» и код налогоплательщика «2».
-
Зарегистрироваться в качестве самозанятого (плательщика налога на профессиональный доход, НПД) можно на специальном сайте ФНС России в любое время.
-
Для перехода на ЕСХН требуется подать в налоговую инспекцию по месту нахождения организации (по месту жительства ИП) уведомление по форме № 26.1-1 не позднее 31 декабря 2020 года.
6. Сколько налогов придется платить?
Опять же, единого ответа нет. Будет зависеть от того, какой режим вы выберете. Сильнее всего по кошельку ударит общий режим налогообложения (это касается и ИП, и организаций). Здесь и НДС 20%, и налог на прибыль по ставке 20% (для ИП — НДФЛ 13%).
На упрощенке базовые ставки 6% (для тех, кто платит налог с «доходов») или 15% (для тех, кто платит с разницы между доходами и расходами). Эти ставки, кстати, в вашем регионе могут быть ниже, чем базовые ставки в Налоговом Кодексе (проверить по своему региону можно ). Как видите, упрощенка будет более комфортной в плане налоговой нагрузки, чем ОСНО, в большинстве случаев.
На патенте — 6% от суммы потенциально возможного к получению годового дохода предпринимателя по выбранному виду деятельности (эту величину определяют власти в каждом регионе самостоятельно), для самозанятых — 4% от полученного дохода при расчетах с физлицами, 6% при расчете с юрлицами.
Кстати, с 1 января 2021 года предприниматели вправе уменьшать налог при ПСН на суммы страховых взносов, выплаты по больничным за счет работодателя и платежи по ДМС для сотрудников (см. ).
Побудем занудами и еще раз напомним: недостаточно только вашего желания перейти с «вмененки» на систему налогообложения, которая вам больше всего нравится. Необходимо также укладываться в установленные лимиты (численность сотрудников, размер дохода, стоимость основных средств, площадь помещения и т. д.). Подробнее про лимиты здесь.
Рассчитать сумму налогов по вашим данным можно с помощью специального инструмента «Сравнение режимов налогообложения». Чтобы им воспользоваться, зарегистрируйтесь в 1С:БизнесСтарт. Вы получите бесплатный 30-дневный тест-драйв сервиса и сможете прокрутить все возможные для вашего бизнеса сценарии. Регистрация вас ни к чему не обязывает.
Воспользоваться калькулятором налогов
Нормативное регулирование
Учет в 1С
Настройка освобождения от уплаты за 2 квартал доступна в разделе Главное — Налоги и отчеты — Антикризис (с релиза 3.0.78.64).
Такую настройку можно сделать для каждой организации в базе отдельно.
Для применения освобождения по всем налогам установите флажок:
Деятельность отнесена к пострадавшим от коронавируса.
Ниже по ссылкам «Проверьте…» можно еще раз проверить свое право на освобождение.
К настройкам можно быстро перейти по баннеру на главной странице.
Налог на прибыль
При включенной настройке, в Помощнике уплаты налога на прибыль учитывается освобождение от уплаты (Главное — Список задач — Налог на прибыль, декларация за 1 полугодие 2020г.)
В процедуре Закрытие месяца за июнь 2020 регламентной операцией Расчет налога на прибыль формируется проводка по списанию в доходы начисленного за 2 квартал налога.
Налог на УСН
При включенной настройке, в Помощнике уплаты налога по УСН учитывается освобождение от уплаты (Главное — Список задач — УСН, авансовый платеж за 2 квартал).
В процедуре Закрытие месяца за июнь 2020 регламентной операцией Расчет УСН формируется проводка по списанию в доходы начисленного за 2 квартал налога.
ЕНВД
При включенной настройке, в Помощнике уплаты налога по УСН учитывается освобождение от уплаты (Главное — Список задач — УСН, авансовый платеж за 2 квартал 2020г.)
В процедуре Закрытие месяца за июнь 2020 регламентной операцией Расчет ЕНВД проводка по начислению налога не формируется.
НДФЛ для ИП
При включенной настройке, в Помощнике уплаты налога по НДФЛ учитывается освобождение от уплаты (Главное — Список задач — НДФЛ, уплата авансового платежа за 2 квартал 2020г.)
В процедуре Закрытие месяца за июнь 2020 регламентной операцией Расчет НДФЛ для ИП формируется проводка по списанию в доходы начисленного за 2 квартал налога.
Налог на имущество
При включенной настройке, в Помощнике уплаты налога на имущество учитывается освобождение от уплаты (Главное — Список задач — Налог на имущество, уплата аванса за 2 квартал 2020г.)
В процедуре Закрытие месяца за июнь 2020 регламентной операцией Расчет налога на имущество проводка по начислению налога не формируется.
Транспортный налог
При включенной настройке, в Помощнике уплаты транспортного налога учитывается освобождение от уплаты (Главное — Список задач — Налог на имущество, уплата аванса за 2 квартал 2020г.)
В процедуре Закрытие месяца за июнь 2020 регламентной операцией Расчет транспортного налога проводка по начислению налога не формируется.
Земельный налог
При включенной настройке, в Помощнике уплаты транспортного налога учитывается освобождение от уплаты (Главное — Список задач — Земельный налог, уплата аванса за 2 квартал 2020г.)
В процедуре Закрытие месяца за июнь 2020 регламентной операцией Расчет транспортного налога проводка по начислению налога не формируется.
Торговый сбор
При включенной настройке в Помощнике уплаты транспортного налога учитывается освобождение от уплаты (Главное — Список задач — Торговый сбор, уплата за 2 квартал 2020г.)
В процедуре Закрытие месяца за июнь 2020 регламентной операцией Расчет торгового сбора проводка по начислению не формируется.
ПСН
При включенной настройке, в Помощнике уплаты налога учитывается снижение тарифа (Главное — Список задач — Патент, уплата 2/3 стоимости).
Страховые взносы ИП
При включенной настройке, в Помощнике уплаты страховых взносов учитывается снижение тарифа (Главное — Список задач — Взносы за себя, уплата за 2 квартал 2020г.)
Новые сроки уплаты фиксированных взносов ИП за себя
Обновленные сроки уплаты поквартально перечисления взносов покажем в виде таблицы:
| Вид платежа | Максимальный срок уплаты по новым правилам | |
|---|---|---|
| Взносы на ОПС | С годового дохода не более 300 тысяч рублей за 2019 год | 31 декабря 2020 года |
| Процент с суммы превышения над установленным лимитом | 1 июля 2020 года за 2019 год | |
| 2 ноября 2020 года за 2019 год для ИП, чей ОКВЭД попал в перечень пострадавших от Covid-19 отраслей | ||
| 1 июля 2021 года за 2020 год | ||
| Взносы на ОМС за 2020 год | 31 декабря 2020 года |
Внесение страховых взносов во внебюджетные фонды предпринимателями происходит, не зависимо от фактического ведения бизнеса и получения дохода. Если зарегистрирован в качестве ИП, то обязан уплачивать фиксированные суммы платежей.
В случае, когда ведение бизнеса оказывается затруднительным или невозможным, необходимо сняться с регистрационного учета в налоговом органе, как предприниматель. Тогда потребуется заплатить фиксированный платеж только за период регистрации в течение 15 календарных дней от даты официального прекращения деятельности и закрытия ИП.
Выплаты по 12 130 руб. от государства и что еще положено ИП в коронавирус
- Предпринимателям с работниками будут выплачивать по 12 130 рублей на каждого сотрудника. Эти деньги можно потратить не только на зарплату, но и на текущие цели.
Но, это опять же только для особо пострадавших. Кроме того на 1 апреля нужно сохранить у себя в штате почти всех сотрудников (не меньше 90%).
Деньги можно получить 2 раза в мае за апрель и в июне за май.
- ИП предоставляются беспроцентные кредиты на выплату зарплат. На какую сумму можно рассчитывать? Численность работников умножаем на МРОТ и на 6 мес.
Многие банки уже начали выдавать такие займы. В частности деньги под 0% можно получить в Промсвязьбанке, Сбере, ВТБ, МСП банке. Вероятнее всего, и многие другие крупные банки скоро подтянутся.
Но не нужно сильно обольщаться, % по кредиту не будут начисляться первые 6 месяцев. Если брать кредит, например, на год, тогда за второе полугодие проценты платить все-таки придется (примерно 3-4%).
ИП-арендаторы из особо пострадавших, вправе требовать у арендодателя (не важно какой формы собственности: частной или государственной) снизить аренду, на тот период, когда был введен запрет на работу из-за коронавируса. Например, в разных регионах запретили работу кафе, фитнес-клубов, парикмахерских и пр
на разные сроки. Поэтому здесь надо смотреть постановления местных властей. Помимо скидок такие арендаторы могут требовать отсрочку по аренде до 1 октября
Например, в разных регионах запретили работу кафе, фитнес-клубов, парикмахерских и пр. на разные сроки. Поэтому здесь надо смотреть постановления местных властей. Помимо скидок такие арендаторы могут требовать отсрочку по аренде до 1 октября.
- Кроме того арендные каникулы распространяются на тех, кто снимает госнедвижимость. От оплаты на период с апреля по июнь освобождаются предприниматели по общепиту, бытовым услугам, парикмахерские, частные образовательные организации и пр.
А после июня можно получить отсрочку по уплате до конца года.
Региональные власти могут добавлять свои льготы для предпринимателей. С 18 марта и до конца года все об изменениях в поддержке малого бизнеса и возможных льготах можно уточнить по телефону горячей линии: +7(800) 200-01-02.
Что еще нужно знать про коронавирус и налоги ИП?
Кто на нее вправе претендовать, кому рассрочку не дадут
Предоставляется отсрочка на 6 месяцев для малого бизнеса и среднего бизнеса организациям и ИП, включенным в реестр МСП на 1 марта 2020 года. На портале ФНС действует специальный сервис для проверки, имеет ли конкретная организация или ИП право на поддержку в связи с короновирусом.
|
Кому положена отсрочка |
ОКВЭД 2 |
|---|---|
|
Авиаперевозки, аэропортовая деятельность, автоперевозки |
|
|
Деятельность прочего сухопутного пассажирского транспорта |
49.3 |
|
Деятельность автомобильного грузового транспорта и услуги по перевозкам |
49.4 |
|
Деятельность пассажирского воздушного транспорта |
51.1 |
|
Деятельность грузового воздушного транспорта |
51.21 |
|
Деятельность автовокзалов и автостанций |
52.21.21 |
|
Деятельность вспомогательная, связанная с воздушным транспортом |
52.23.1 |
|
Культура, организация досуга и развлечений |
|
|
Деятельность творческая, деятельность в области искусства и организации развлечений |
90 |
|
Деятельность в области демонстрации кинофильмов |
59.14 |
|
Деятельность музеев |
91.02 |
|
Деятельность зоопарков |
91.04.1 |
|
Производство изделий народных художественных промыслов |
32.99.8 |
|
Физкультурно-оздоровительная деятельность и спорт |
|
|
Деятельность в области спорта, отдыха и развлечений |
93 |
|
Деятельность физкультурно-оздоровительная |
96.04 |
|
Деятельность санаторно-курортных организаций |
86.90.4 |
|
Деятельность туристических агентств и прочих организаций, предоставляющих услуги в сфере туризма |
|
|
Деятельность туристических агентств и прочих организаций, предоставляющих услуги в сфере туризма |
79 |
|
Гостиничный бизнес |
|
|
Деятельность по предоставлению мест для временного проживания |
55 |
|
Общественное питание |
|
|
Деятельность по предоставлению продуктов питания и напитков |
56 |
|
Деятельность организаций дополнительного образования, негосударственных образовательных учреждений |
|
|
Образование дополнительное детей и взрослых |
85.41 |
|
Предоставление услуг по дневному уходу за детьми |
88.91 |
|
Деятельность по организации конференций и выставок |
|
|
Деятельность по организации конференций и выставок |
82.3 |
|
Деятельность по предоставлению бытовых услуг населению (ремонт, стирка, химчистка, услуги парикмахерских и салонов красоты) |
|
|
Ремонт компьютеров, предметов личного потребления и хозяйственно-бытового назначения |
95 |
|
Стирка и химическая чистка текстильных и меховых изделий |
96.01 |
|
Предоставление услуг парикмахерскими и салонами красоты |
96.02 |
|
Деятельность в области здравоохранения |
|
|
Стоматологическая практика |
86.23 |
|
Розничная торговля непродовольственными товарами |
|
|
Торговля розничная легковыми автомобилями и легкими автотранспортными средствами в специализированных магазинах |
45.11.2 |
|
Торговля розничная легковыми автомобилями и легкими автотранспортными средствами прочая |
45.11.3 |
|
Торговля розничная прочими автотранспортными средствами, кроме пассажирских, в специализированных магазинах |
45.19.2 |
|
Торговля розничная прочими автотранспортными средствами, кроме пассажирских, прочая |
45.19.3 |
|
Торговля розничная автомобильными деталями, узлами и принадлежностями |
45.32 |
|
Торговля розничная мотоциклами, их деталями, составными частями и принадлежностями в специализированных магазинах |
45.40.2 |
|
Торговля розничная мотоциклами, их деталями, узлами и принадлежностями прочая |
45.40.3 |
|
Торговля розничная прочая в неспециализированных магазинах |
47.19 |
|
Торговля розничная информационным и коммуникационным оборудованием в специализированных магазинах |
47.4 |
|
Торговля розничная прочими бытовыми изделиями в специализированных магазинах |
47.5 |
|
Торговля розничная товарами культурно-развлекательного назначения в специализированных магазинах |
47.6 |
|
Торговля розничная прочими товарами в специализированных магазинах |
47.7 |
|
Торговля розничная в нестационарных торговых объектах и на рынках текстилем, одеждой и обувью |
47.82 |
|
Торговля розничная в нестационарных торговых объектах и на рынках прочими товарами |
47.89 |
|
Деятельность по осуществлению торговли через автоматы |
47.99.2 |
ВАЖНО!
Кроме этого, поддержку получат системообразующие, градообразующие и стратегические компании, если их деятельность пострадала от кризиса.
Воспользоваться мерой не получится:
- компаниям, входящим в консолидированную группу налогоплательщиков, — в отношении налога на прибыль;
- если на руководителя организации или ИП заведено уголовное дело за преступление в сфере налогообложения;
- если руководитель компании или ИП собирается выехать на ПМЖ за пределы РФ;
- если у налоговой службы есть основания полагать, что организация воспользуется поддержкой для сокрытия имущества.
Для кого действует отсрочка по налогам в России?
Постановление №409 устанавливает условия для использования налоговых каникул в связи с коронавирусом.
Отсрочка в 2020 году положена следующим категориям предприятий:
- основная деятельность по ОКВЭД у организации или ИП включена в ;
- предприятие по своим параметрам подходит к субъектам малого и среднего бизнеса и включена в реестр СМСП.
Необходимо выполнение обоих условий для использования налоговых каникул согласно п.1 Постановления №409.
Для получения индивидуальной отсрочки и рассрочки критерии немного иные:
- ОКВЭД основной деятельности относится к списку пострадавших от коронавируса;
- фиксация снижения доходов на 10% и больше либо получение убытка при условии, что в прошлом году в этот же период убытка не было.
То есть индивидуальные условия отсрочки по налогам могут получить не только организации и ИП, относящиеся к малым и средним предприятиям, но и прочие. Главное — действительное снижение доходов и занятие деятельностью, попавшей в утвержденный перечень.
Сравнение доходов производится за квартал 2020 года, который предшествует кварталу подачи обращения за индивидуальной отсрочкой или рассрочкой, и за аналогичный квартал 2019 года.
Виды деятельности, пострадавшие в условиях эпидемии
Правительство РФ установило Перечень тех отраслей (по ОКВЭД), которые наиболее сильно пострадали из-за эпидемии коронавируса.
Перечень закреплен в Постановлении №434 от 03.04.2020
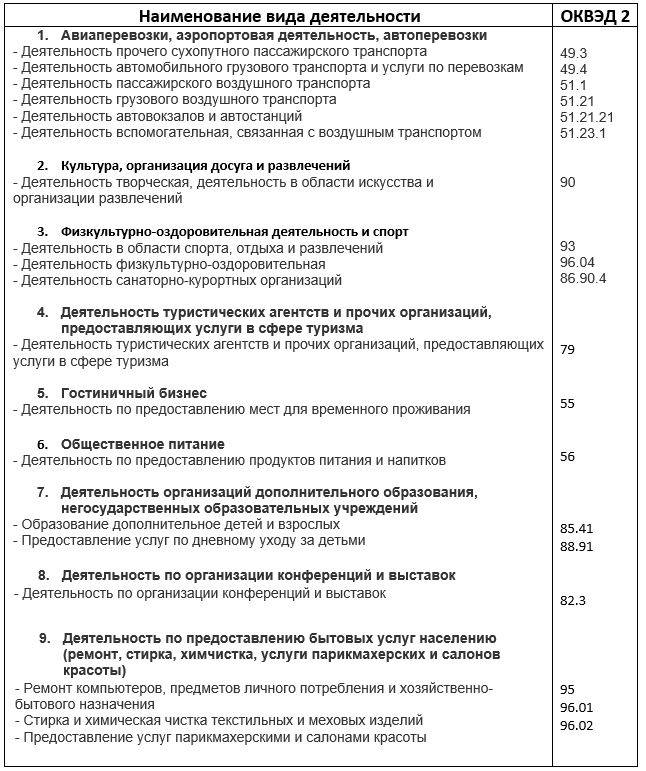
Постановление Правительство РФ №479 от 10.04.2020 внесло изменений в указанный перечень, добавив еще виды деятельности, которые пострадали от коронавируса:
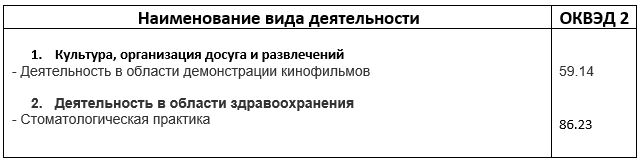
Постановление от 18 апреля 2020 года №540 еще раз расширило список пострадавших отраслей:

Таблица с новыми сроками уплаты для ИП, малого и среднего бизнеса
Для удобства и правильности уплаты налогов в 2020 году предлагаем таблицу со сроками перечисления налогов с учетом отсрочки из-за коронавируса и введением налоговым каникул.
|
Вид налога |
Период | Прежний срок уплаты |
Новый срок с учетом отсрочки |
| Налог на прибыль |
2019 год |
28.03.2020 | 28.09.2020 |
| 1 кв.2020 | 28.04.2020 |
28.10.2020 |
|
|
Полугодие 2020 |
28.07.2020 | 30.11.2020 | |
| Аванс в апр. 2020 | 28.04.2020 |
28.08.2020 |
|
|
Аванс в мае 2020 |
28.05.2020 | 28.09.2020 | |
| Аванс в июне 2020 | 28.06.2020 |
28.10.2020 |
|
| Имущественный для организаций |
2019 год |
Не переносится |
|
|
1кв. 2020 (если установлен в субъекте РФ) |
30.10.2020 | ||
| 2кв.2020
(если установлен в субъекте РФ) |
30.12.2020 |
||
| Земельный |
2019 г. |
Не переносится | |
| 1кв.2020
(если установлен) |
30.10.2020 |
||
|
2кв.2020 (если установлен) |
30.12.2020 |
||
| Транспортный |
2019 г. |
Не переносится | |
| 1кв.2020
(если установлен) |
30.10.2020 |
||
| 2кв.2020
(если установлен) |
30.12.2020 |
||
| УСН для организаций |
2019 г. |
31.03.2020 | 30.09.2020 |
| 1кв. 2020 | 25.04.2020 |
26.10.2020 |
|
|
Полугодие 2020 |
25.07.2020 |
25.11.2020 |
|
| УСН для ИП |
2019 г. |
30.04.2020 | 30.10.2020 |
| 1кв. 2020 | 25.04.2020 |
26.10.2020 |
|
|
Полугодие 2020 |
25.07.2020 |
25.11.2020 |
|
| ЕНВД |
1 кв. 2020 |
25.04.2020 | 26.10.2020 |
| 2 кв. 2020 | 25.07.2020 |
25.11.2020 |
|
| ЕСХН |
2019 г. |
31.03.2020 | 30.09.2020 |
| Полугодие 2020 | 25.07.2020 |
25.11.2020 |
|
| ПСН |
Платеж, который попадает во 2 кв. 2020 |
Переносится на 4 месяца |
|
| НДФЛ |
2019 г. |
15.07.2020 |
15.10.2020 |
| НДС |
1 кв. 2020 |
Не переносится |
4. Вид деятельности влияет на переход с ЕНВД на другие режимы?
В целом, не влияет.
Хорошие новости для индивидуальных предпринимателей, которые держат заведения общепита и розничные магазины. Ранее, если ваши кафе, столовая, буфет, пиццерия, чебуречная, пирожковая, суши-бар и т. п. или магазин занимали больше 50 квадратных метров, единственным удобным вариантом в 2021 для вас считался переход на упрощенку. Однако законодатели увеличили ограничение по площади помещения до 150 кв. м, как это было при ЕНВД. Так что теперь патентная система налогообложения так же вам подходит.
Независимо от вида деятельности стоит подумать, как вы будете вести учет после перехода на другой режим. Делать это в экселе или «на коленке» в 2021 году не получится — у налоговой другие планы на бывших «вмененщиков».
Если вам достаточно выполнить обязательства перед налоговой, а еще учитывать выручку, расходы, запасы, анализировать долги и оформлять первичку, то обратите внимание на 1С:БизнесСтарт.
Кто хочет автоматизировать весь бизнес (это когда в одной программе торговля, услуги, закупки, производство, склад, деньги, зарплата, CRM, а еще и бизнес-аналитика), обратите внимание на 1С:Управление нашей фирмой. Учет и декларации для спецрежимов в ней тоже есть.. А еще у «1С» есть много специализированных решений, которые учитывают особенности конкретного вида деятельности, будь то розничный магазин, общепит, транспортные перевозки или автосервис.
А еще у «1С» есть много специализированных решений, которые учитывают особенности конкретного вида деятельности, будь то розничный магазин, общепит, транспортные перевозки или автосервис.
Как будут проходить контрольные мероприятия по налогам в связи с коронавирусом
Какие меры принимаются для поддержки бизнеса в связи с эпидемией
Куда обращаться за рассрочкой по налогам
Какие отрасли попали в перечень наиболее пострадавших от коронавируса
Льготы для ИП и МСП в период пандемии
Введение режима повышенной готовности привело к падению многих экономических показателей. Особенно жестко ударил кризис по субъектам малого и среднего бизнеса, по отдельным видам деятельности. С учетом этих реалий, Правительство РФ создает механизмы для поддержки предпринимателей.
Полностью освободить их от уплаты налогов государство не может, так как не сможет на должном уровне поддерживать социальную сферу, но вводит налоговые льготы. Они направлены на то, чтобы облегчить, смягчить экономический удар по бизнесу из-за коронавируса.

Изначально по постановлению № 409 льготный период устанавливался на 6 месяцев, а постановление № 1791 продлевает каникулы еще на 3 месяца. Какие льготы предоставляет правительство индивидуальным предпринимателям:
- возможность перенести сроки сдачи отчетов в ФНС;
- для наиболее уязвимых отраслей — отсрочку по уплате налогов;
- возможность погашения налоговых платежей в равных долях в течение следующего года;
- мораторий на проверки со стороны налоговой службы, в том числе выездные;
- не будут взыскиваться штрафы, начисляться пеня за период, зафиксированный в постановлениях;
- налоговая не сможет начинать осуществлять процедуру банкротства;
- за приостановление платежей по счетам предпринимателей, несвоевременную отчетность не будут накладываться санкции;
- начислят компенсационные субсидии на каждого сотрудника ИП;
- на выплату зарплат можно будет оформить беспроцентные кредиты;
- возможно снижение, переоформление арендной платы.

Получить субсидию за апрель и май в размере 12 130 рублей на наемных сотрудников и самого предпринимателя можно только в случае сохранения рабочих мест. Допускается сокращение не более 10% работников. В случае, когда ИП самостоятельно осуществляет деятельность, ему могут предоставить компенсацию за 2 месяца в размере 24 260 рублей.
Беспроцентный кредит оформляется только на первые полгода, дальше будут начисляться проценты (от 3 до 4 %). Сумма кредита рассчитывается исходя из количества работников, численность умножают на МРОТ (минимальный размер оплаты труда). Кредитование сроком более 6 месяцев предоставляется под залог, поручительство.

Снизить арендную плату можно по предварительной договоренности с арендодателем, на основании решения региональных властей. В этом случае нужно оформить дополнительное соглашение к договору аренды, с приложением уточненного графика погашения.
Немного проще обстоит дело в случае аренды площадей, которые относятся к категории государственной собственности. В зависимости от индивидуальных особенностей объекта, договоренности сторон, арендную плату могут приостановить на несколько месяцев, существенно снизить, перераспределить платежи на следующий год. Соответственно, оформляют допсоглашение с графиком оплаты.

Кто может оформить налоговые отсрочки
Отсрочки по отдельным видам налоговых платежей могут получить те предприниматели, у которых доходы снизились из-за введения карантинных мер на 10% и больше. Если же ИП продолжил работу с апреля, то не подпадает под налоговые каникулы.
Отсрочка по налоговым выплатам сначала на 6, а затем на 9 месяцев предоставляется по авансовым платежам (март и I квартал текущего года), страховым взносам, налоговым декларациям за I квартал, предыдущий год. В зависимости от того, на сколько упали доходы (от 10% и больше), формы уплаты налогов ИП, регулируются сумма и срок отсрочки.
Остаются обязательными к оплате НДС, налог на профессиональную деятельность, налогов, которые рассматриваются как платежи налоговых агентов. Новые сроки сдачи отчетности перечислены в таблице.

Интересно! Налог на ИП в 2021 году на упрощенке без работников
Заполняем декларацию
Бланк декларации по ЕНВД за 2 квартал утверждён приказом ФНС № ММВ-7-3/414@ от 26 июня 2018 года. Он заполняется в таком порядке: титульный, разделы 2-4, раздел 1. На каждом листе нужно проставить ИНН и КПП (у ИП последнего кода нет). Также необходимо вписать номер страницы. Ниже рассмотрено, как заполняется каждый раздел. Некоторые данные нужно взять из приложений к приказу, которым утверждена форма декларации.
Готовую форму декларации по ЕНВД за 2 квартал 2020 года (с данными из примера выше) можно найти в конце статьи.
Титульный лист
На первом листе нужно указать:
- номер корректировки – «0–» (декларация ЕНВД первичная, а не корректирующая);
- налоговый период – «22» (Приложение № 1);
- отчётный год – 2020;
- код налогового органа (номер ИФНС) – 5012;
- код места учёта – «120» (для грузоперевозок, так как нет постоянного адреса осуществления деятельности);
- название организации-налогоплательщика, как в уставе, или фамилия, имя и отчество ИП;
- номер телефона;
- количество страниц отчета и приложений, если есть;
- код подписанта – «1», если декларацию подписывает сам ИП или директор фирмы, «2» – если представитель;
- имя лица, которым подписана форма декларации (если выше выбран код «2»), а также название организации-представителя и данные доверенности (если применимо);
- дата и подпись.

Раздел 2
Раздел 2 заполняется данными для расчёта налога. В строках нужно указать:
- 010 – код вида деятельности (Приложение № 5). В нашем случае 05 – грузоперевозки;
- 020 – адрес места ведения деятельности, в данном случае адрес ИП (код региона содержится в Приложении № 6);
- 030 – ОКТМО;
- 040 – БД, для нашего ИП это 6 000;
- 050 – K1, равный 2,005;
- 060 – K2, равный 1,0;
- 070-090 – в графах помесячно нужно отразить:
- графа 1 – ФП, для ИП из примера 3;
- графа 2 – прочерки (заполняют только те, кто в отчётном квартале начал деятельность или закончил её);
- графа 3 – расчёт базы по налогу за месяц: 6 000×3 х 2,005×1 = 36 090;
- 100 – база за отчётный квартал: 36 090 + 36 090 + 36 090 = 108 270;
- 105 – ставка 15%;
- 110 – расчёт ЕНВД: 108 270×15% = 16 241 (округление).

Раздел 3
В этом разделе учтём уплаченные за работников взносы. Укажем такие данные в строках:
- 005 – код 1, так как ИП является работодателем;
- 010 – сумма ЕНВД до вычета взносов, которую рассчитали выше (строка 110 раздела 2) – 16 241;
- 020 – сумма страховых взносов, которую можно принять к вычету. Она должна быть не более чем 50% от налога, поэтому вписывает 8 120;
- 030 – прочерк, так как собственных взносов в данном примере нет;
- 040 – прочерк, тут нужно было указывать вычет за ККТ, а он в 2020 году неактуален;
- 050 – сумма налога ЕНВД к уплате – 16 241 – 8 120 = 8 121.

Раздел 4
Данный раздел заполняется пропусками, так как кассовый вычет, для которого он предназначен, больше не применяется.

Раздел 1
На этом листе отражаются результаты расчёта. Нужно указать:
- в строке 010 – ОКТМО;
- в строке 020 – сумму ЕНВД, которую нужно уплатить за 2 квартал.

Итак, декларация по ЕНВД за 2 квартал 2020 года готова. Не забудьте её подписать и поставить дату заполнения. Направить отчёт в ИФНС можно любым удобным способом.